Reforma tributária: Receita descarta punição a erros de buena fe
Secretario dice que los riesgos fueron mapeados y las empresas tendrán orientación

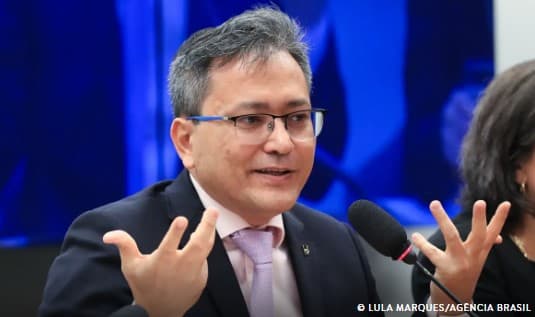
El secretario de la Receita Federal, Robinson Barreirinhas, afirmó este martes que los riesgos y desafíos de la implementación de la reforma tributária ya han sido identificados y que el gobierno pretende orientar a los contribuyentes durante la transición al nuevo sistema.
En audiência pública en la Comisión de Asuntos Económicos (CAE) del Senado, Barreirinhas reconoció que los cambios generan dudas entre empresas y profesionales, pero dijo que los principales problemas ya están mapeados.
Según el secretario, el sistema de la Receta está en pruebas desde enero y ya ha procesado más de 35.000 millones de documentos fiscales. Solo en los últimos 30 días, fueron alrededor de 5.000 millones. El secretario agregó que más del 70% de los documentos emitidos en el entorno de pruebas ya traen el destaque de los nuevos tributos.
Barreirinhas dijo que la principal preocupación planteada por los empresarios es el riesgo de errores durante el período de adaptación a las nuevas reglas. Según él, la Receita defiende que contribuyentes que actúen de buena fe no sean castigados por fallas cometidas en ese proceso, siempre que no oculten informaciones ni intenten frauder el sistema.
Afirmó que, en los casos en que haya necesidad de ajustes derivados de cambios de entendimiento de la administración tributaria, la orientación será privilegiar la corrección de los procedimientos en lugar de la aplicación de sanciones.
Apuración asistida
Para reducir los riesgos de error, el Ingreso apuesta por el llamado escrutinio asistido, mecanismo similar a la declaración pre-rellenada del Impuesto sobre la Renta. Por el modelo, las informaciones utilizadas en el escrutinio de los tributos serán organizadas previamente por el fisco, correspondiendo al contribuyente conferirlas y hacer eventuales correcciones.
"El recuento asistido es similar, en cierto modo, a la declaración pre-rellenada. Vamos a acabar con un montón de declaraciones que los contribuyentes tienen", afirmó.
Recordó que el sistema ya está siendo probado por 500 empresas y debería estar disponible para todas las empresas brasileñas en los próximos días. También se está desarrollando un módulo simplificado para la corrección de información.
"Es este módulo simplificado que estamos construyendo y vamos a lanzar el piloto ahora en diciembre", dijo.
El secretario informó además que la Receta identificó los grupos con mayor riesgo de enfrentar dificultades en la transición.
“Hemos mapeado cuáles son los contribuyentes que pueden tener alguna dificultad. Sabemos que hay 1,1 millones de pequeños y microempresarios que pueden tener alguna dificultad", afirmó.
Según él, la exigencia del nuevo modelo de documento fiscal para parte de esos contribuyentes se pospuso hasta marzo del próximo año, permitiendo más tiempo para adaptación, formación y orientación.
Entiende
La Contribución sobre Bienes y Servicios (CBS), tributo federal creado por reforma tributária, sustituirá a PIS/Pasep y a Cofins a partir de 2027. Junto al Impuesto sobre Bienes y Servicios (IBS), de competencia estatal y municipal, formará el nuevo modelo de Impuesto sobre Valor Agregado (IVA) dual del país.
CBS se centrará en el consumo de bienes y servicios y seguirá el principio de no acumulatividad. En la práctica, las empresas podrán descontar créditos relativos a los tributos pagados en las etapas anteriores de la cadena productiva, reduciendo la llamada imposición en cascada.
Paralelamente a la definición de la alícuota, el gobierno viene defendiendo medidas para facilitar la transición al nuevo sistema. Una propuesta anunciada por el Ministerio de Hacienda prevé mecanismos que amplían el aprovechamiento de créditos tributarios, incluso sobre máquinas, equipos y otras inversiones de las empresas. Según el equipo económico, las medidas buscan reducir costes de adaptación, dar más previsibilidad a los contribuyentes y suavizar el paso del sistema actual al IVA dual.
Por la legislación de la reforma, corresponde inicialmente a la Receita Federal elaborar los cálculos de la alícuota necesaria para preservar la recaudación de los tributos federales que serán sustituidos. A continuación, el Tribunal de Cuentas de la Unión (TCU) examinó la metodología y calculó el llamado tipo de referencia de CBS. En octubre, el tribunal aprobó el porcentaje de 11,3468%, redondeado al 11,3%.
Beneficios tributarios
El índice supera la estimación anterior del 9,21% presentada por el equipo económico y utilizada en los estudios y proyecciones sobre la reforma tributária. Según el Ministerio de Hacienda, la diferencia se deriva principalmente de la incorporación más precisa de los beneficios y tratamientos diferenciados previstos en la legislación.
El 11,3% representa una alícuota de referencia, utilizada como parámetro para la definición del impuesto. El porcentaje efectivamente cobrado puede variar según el tipo de operación y los beneficios previstos en la legislación, como:
• Reducciones de las tasas para determinados sectores;
• Exenciones e hipótesis de alícuota cero;
• regímenes tributarios específicos;
• Aprovechamiento de créditos tributarios en operaciones anteriores.
Por lo tanto, el tipo de referencia no significa necesariamente un aumento equivalente de los precios de los bienes y servicios.
Posible revisión
La divulgación del porcentaje ha reavivado el debate sobre la carga tributaria del nuevo IVA dual. En discusiones recientes sobre la regulación de la reforma, los diputados admitieron revisar beneficios tributarios si la suma de las alícuotas de la CBS y del IBS supera el 26,5% que sirvieron de referencia durante la tramitación de la propuesta.
Con la conclusión de la etapa técnica en el TCU, corresponderá ahora al Senado deliberar sobre la alícuota de la CBS. Es en este contexto que la Comisión de Asuntos Económicos (CAE) viene discutiendo los criterios utilizados en el cálculo y los impactos del porcentaje sugerido por el tribunal.
La legislación prevé que el Senado fije la alícuota por medio de resolución. Así, aunque el cálculo de referencia del 11,3% ya ha sido aprobado por el TCU, la definición final todavía dependerá de la deliberación de los parlamentarios.