Ministerio Publico advierte a los adultos mayores sobre los riesgos de los préstamos consignados
Ministerio Público del Paraná advierte a los adultos mayores sobre préstamos consignados, fraudes financieros, endeudamiento y presión familiar

La facilidad para contratar préstamos consignados ha provocado preocupación con el endeudamiento de jubilados y pensionistas. A pesar de las tasas de interés generalmente más bajas en comparación con otras modalidades de crédito, los descuentos mensuales directamente en los beneficios pueden comprometer el presupuesto y dificultar el pago de gastos esenciales.
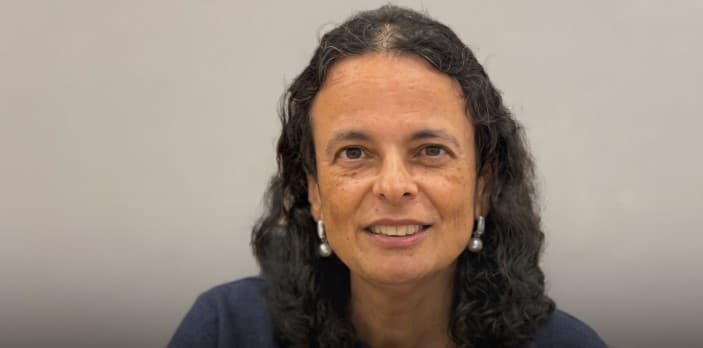
La advertencia fue hecha por la fiscal de Justicia Elaine Lopo Rodrigues, del Ministerio Público del Paraná (MPPR), durante entrevista al programa MP en la Radio. La representante del organismo explicó los principales riesgos de la contratación de crédito, los cuidados necesarios antes de la firma de contratos y las medidas que pueden ser adoptadas en situaciones de fraude o abuso financiero.
Pequeñas parcelas pueden comprometer el presupuesto
Según la promotora, uno de los principales problemas a los que se enfrentan los ancianos está en la dificultad de evaluar el impacto de las parcelas a lo largo del contrato.
En muchos casos, el jubilado considera solo la cantidad que se descontará mensualmente, sin calcular el importe total de la deuda o verificar si podrá mantener el pago durante varios años.
Como ejemplo, Elaine citó la situación de una persona que recibe R $ 2.000 mensuales y asume una prestación de R $ 500. Aunque el valor puede parecer manejable inicialmente, la reducción del ingreso disponible puede comprometer los gastos de alimentación, medicamentos y otras necesidades básicas.
La fiscal también destacó que contratos con plazos prolongados, como los de 60 meses, requieren planificación financiera. Incluso cuando las primeras cuotas se pagan sin dificultades, los cambios en los gastos familiares pueden hacer que la deuda sea un problema.
El costo total del préstamo requiere atención
Otro punto destacado por el Ministerio Público es la necesidad de conocer el valor efectivamente pagado al final de la financiación.
Antes de contratar un préstamo consignado, el consumidor debe analizar no solo los intereses anunciados, sino también las tarifas, impuestos y demás cargos involucrados en la operación.
La promotora presentó como ejemplo un préstamo de R$ 10 mil, cuyo valor final puede ser significativamente superior al importe recibido, dependiendo de las condiciones establecidas en el contrato.
También explicó que los préstamos consignados suelen presentar tasas menores porque el pago es descontado directamente del beneficio previsional, ofreciendo mayor garantía a la institución financiera.
Por otro lado, los préstamos personales convencionales suelen tener intereses más elevados, justamente por no contar con el mismo mecanismo de descuento.
Margen consignable establece límites para los descuentos
Durante la entrevista, Elaine explicó el funcionamiento del margen consignable, que determina el porcentaje máximo del beneficio que puede ser comprometido con determinadas operaciones de crédito.
Según lo presentado por la promotora, el margen para beneficiarios del INSS puede llegar al 45%, distribuido de la siguiente manera:
35% para préstamos consignados;
5% para tarjeta de crédito consignada;
5% para tarjeta consignada de beneficio.
La división busca impedir que jubilados y pensionistas comprometan íntegramente sus ingresos con deudas financieras.
Sin embargo, la representante de MPPR subrayó que utilizar todo el margen disponible no significa necesariamente que la contratación sea financieramente segura.
Incluso dentro de los límites legales, el descuento puede perjudicar el mantenimiento de los gastos básicos del consumidor.
Fiscalía advierte de préstamos no autorizados
La contratación de préstamos sin autorización también se abordó durante la entrevista.
Según Elaine, existen situaciones en las que los jubilados identifican descuentos referentes a operaciones que no solicitaron. En algunos casos, las cantidades se depositan directamente en la cuenta bancaria; en otros, el consumidor percibe los descuentos sin siquiera haber recibido el dinero.
La fiscalía también advirtió sobre los enfoques comerciales abusivos por teléfono y aplicaciones de mensajería, especialmente cuando se dirigen a personas mayores.
Ella informó de la atención de una jubilada que comenzó a recibir propuestas de préstamo por WhatsApp poco después del primer pago de su beneficio de jubilación.
Ante situaciones sospechosas, la orientación es buscar inicialmente la institución financiera responsable para impugnar la operación.
En caso de que el problema no se solucione, el consumidor puede registrar una reclamación en la plataforma consumidor.gov.br y buscar atención de la Defensoría Pública o del Ministerio Público, según las circunstancias.
Las irregularidades también pueden dar lugar a acciones judiciales y responsabilidad penal, dependiendo de la conducta identificada.
La presión de los familiares también preocupa
Además de las prácticas irregulares de instituciones financieras, el Ministerio Público llama la atención sobre situaciones de violencia patrimonial dentro de las propias familias.
Según la fiscal, hay registros de ancianos presionados por hijos, sobrinos u otros parientes a contratar préstamos para atender intereses de terceros.
Las situaciones pueden implicar chantaje emocional, amenazas y uso indebido de tarjetas bancarias o contraseñas.
Elaine informó de un caso acompañado por la Fiscalía en el que una familiar comprometió aproximadamente la mitad de la jubilación de una anciana. La situación fue llevada a la Justicia, que determinó la anulación de la operación.
La representante de MPPR recalcó que las personas mayores no deben compartir contraseñas o entregar tarjetas bancarias a otras personas sin el debido cuidado, incluso cuando se trata de familiares cercanos.
¿Cuándo acudir al Ministerio Público?
El Ministerio Público puede ser buscado en situaciones que impliquen sospechas de fraude, coacción, abuso financiero y compromiso de las condiciones básicas de supervivencia de la persona anciana.
Entre los casos reportados están contratos realizados sin conocimiento del jubilado, operaciones motivadas por presión familiar y descuentos que dejan al beneficiario sin recursos suficientes para adquirir medicamentos o alimentos.
La fiscal destacó además que familiares que identifiquen estas situaciones pueden buscar orientación y comunicar los hechos a los órganos competentes.
La principal recomendación es que los jubilados y pensionistas evalúen cuidadosamente cualquier propuesta de crédito antes de asumir compromisos financieros a largo plazo.