Ministério Público alerta idosos sobre riscos de empréstimos consignados
Ministério Público do Paraná alerta idosos sobre empréstimos consignados, golpes financeiros, endividamento e pressão de familiares

A facilidade para contratar empréstimos consignados tem provocado preocupação com o endividamento de aposentados e pensionistas. Apesar das taxas de juros geralmente menores em comparação com outras modalidades de crédito, os descontos mensais diretamente nos benefícios podem comprometer o orçamento e dificultar o pagamento de despesas essenciais.
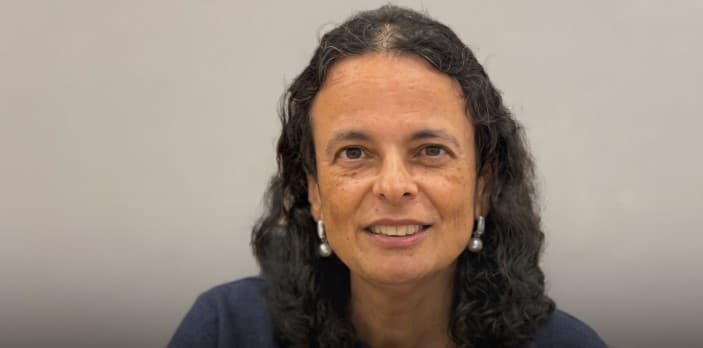
O alerta foi feito pela promotora de Justiça Elaine Lopo Rodrigues, do Ministério Público do Paraná (MPPR), durante entrevista ao programa MP no Rádio. A representante do órgão explicou os principais riscos da contratação de crédito, os cuidados necessários antes da assinatura de contratos e as medidas que podem ser adotadas em situações de fraude ou abuso financeiro.
Parcelas pequenas podem comprometer o orçamento
Segundo a promotora, um dos principais problemas enfrentados pelos idosos está na dificuldade de avaliar o impacto das parcelas ao longo do contrato.
Em muitos casos, o aposentado considera apenas o valor que será descontado mensalmente, sem calcular o montante total da dívida ou verificar se terá condições de manter o pagamento durante vários anos.
Como exemplo, Elaine citou a situação de uma pessoa que recebe R$ 2 mil mensais e assume uma prestação de R$ 500. Embora o valor possa parecer administrável inicialmente, a redução da renda disponível pode comprometer despesas com alimentação, medicamentos e outras necessidades básicas.
A promotora também destacou que contratos com prazos prolongados, como os de 60 meses, exigem planejamento financeiro. Mesmo quando as primeiras parcelas são pagas sem dificuldades, mudanças nas despesas familiares podem tornar a dívida um problema.
Custo total do empréstimo exige atenção
Outro ponto destacado pelo Ministério Público é a necessidade de conhecer o valor efetivamente pago ao final do financiamento.
Antes de contratar um empréstimo consignado, o consumidor deve analisar não apenas os juros anunciados, mas também tarifas, impostos e demais encargos envolvidos na operação.
A promotora apresentou como exemplo um empréstimo de R$ 10 mil, cujo valor final pode ser significativamente superior ao montante recebido, dependendo das condições estabelecidas no contrato.
Ela também explicou que os empréstimos consignados costumam apresentar taxas menores porque o pagamento é descontado diretamente do benefício previdenciário, oferecendo maior garantia à instituição financeira.
Já os empréstimos pessoais convencionais geralmente possuem juros mais elevados, justamente por não contarem com o mesmo mecanismo de desconto.
Margem consignável estabelece limites para descontos
Durante a entrevista, Elaine explicou o funcionamento da margem consignável, que determina o percentual máximo do benefício que pode ser comprometido com determinadas operações de crédito.
Conforme apresentado pela promotora, a margem para beneficiários do INSS pode chegar a 45%, distribuída da seguinte maneira:
- 35% para empréstimos consignados;
- 5% para cartão de crédito consignado;
- 5% para cartão consignado de benefício.
A divisão busca impedir que aposentados e pensionistas comprometam integralmente seus rendimentos com dívidas financeiras.
Entretanto, a representante do MPPR ressaltou que utilizar toda a margem disponível não significa necessariamente que a contratação seja financeiramente segura.
Mesmo dentro dos limites legais, o desconto pode prejudicar a manutenção das despesas básicas do consumidor.
Ministério Público alerta para empréstimos não autorizados
A contratação de empréstimos sem autorização também foi abordada durante a entrevista.
Segundo Elaine, existem situações em que aposentados identificam descontos referentes a operações que não solicitaram. Em alguns casos, os valores são depositados diretamente na conta bancária; em outros, o consumidor percebe os descontos sem sequer ter recebido o dinheiro.
A promotora também alertou para abordagens comerciais abusivas por telefone e aplicativos de mensagens, especialmente quando direcionadas a idosos.
Ela relatou o atendimento de uma aposentada que começou a receber propostas de empréstimo pelo WhatsApp logo após o primeiro pagamento de seu benefício previdenciário.
Diante de situações suspeitas, a orientação é procurar inicialmente a instituição financeira responsável para contestar a operação.
Caso o problema não seja solucionado, o consumidor pode registrar reclamação na plataforma consumidor.gov.br e buscar atendimento da Defensoria Pública ou do Ministério Público, conforme as circunstâncias.
As irregularidades também podem resultar em medidas judiciais e responsabilização criminal, dependendo da conduta identificada.
Pressão de familiares também preocupa
Além das práticas irregulares de instituições financeiras, o Ministério Público chama atenção para situações de violência patrimonial dentro das próprias famílias.
De acordo com a promotora, há registros de idosos pressionados por filhos, sobrinhos ou outros parentes a contratar empréstimos para atender interesses de terceiros.
As situações podem envolver chantagem emocional, ameaças e utilização indevida de cartões bancários ou senhas.
Elaine relatou um caso acompanhado pela Promotoria em que uma familiar comprometeu aproximadamente metade da aposentadoria de uma idosa. A situação foi levada à Justiça, que determinou a anulação da operação.
A representante do MPPR reforçou que idosos não devem compartilhar senhas ou entregar cartões bancários a outras pessoas sem os devidos cuidados, mesmo quando se trata de familiares próximos.
Quando procurar o Ministério Público?
O Ministério Público pode ser procurado em situações que envolvam suspeitas de fraude, coação, abuso financeiro e comprometimento das condições básicas de sobrevivência da pessoa idosa.
Entre os casos relatados estão contratos realizados sem conhecimento do aposentado, operações motivadas por pressão familiar e descontos que deixam o beneficiário sem recursos suficientes para adquirir medicamentos ou alimentos.
A promotora destacou ainda que familiares que identificarem essas situações podem buscar orientação e comunicar os fatos aos órgãos competentes.
A principal recomendação é que aposentados e pensionistas avaliem cuidadosamente qualquer proposta de crédito antes de assumir compromissos financeiros de longo prazo.
As mais lidas do BnT, todo dia no seu e-mail
Todo dia às 6h30, as notícias mais lidas do site nas últimas 24 horas. É grátis, e você cancela quando quiser.