ACIPG alerta empresas sobre nuevo plazo del Simples Nacional 2027 en Ponta Grossa
Simples Nacional 2027 en Ponta Grossa tiene nuevo plazo. ACIPG alerta empresas sobre opción hasta 15 de octubre y decisiones involucrando IBS y CBS

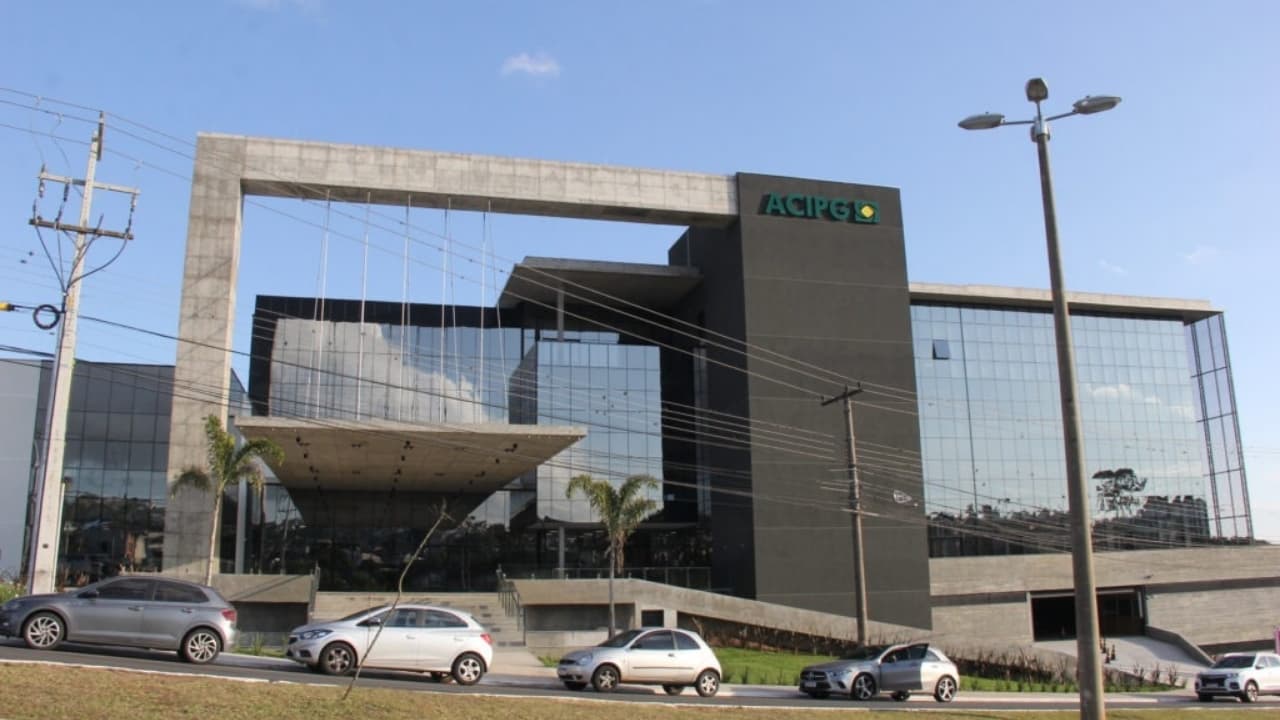
El Simple Nacional 2027 en Ponta Grossa ganó nuevos plazos, y la Asociación Comercial, Industrial y Empresarial de Ponta Grossa (ACIPG), a través del Comité Tributario, alerta a empresarios de la ciudad y de la región para las fechas que pasan a valer. La opción por el régimen, que terminaría este miércoles (30), podrá realizarse hasta el 15 de octubre de 2026.
El cambio fue establecido por la Resolución CGSN no 194, publicada el 28 de septiembre. El Ministerio de Hacienda confirma que las empresas interesadas en ingresar o regresar al Simples Nacional en 2027 podrán hacer la solicitud hasta el 15 de octubre. Si hay pendientes que impidan el ingreso, la regularización podrá ocurrir hasta el 30 de octubre. Servicios e información de Brasil
Los cambios también alcanzan decisiones relacionadas con la implementación de reforma tributária y la recaudación del Impuesto sobre Bienes y Servicios (IBS) y la Contribución sobre Bienes y Servicios (CBS).
Ver el nuevo calendario
- Opción por el Simple Nacional para 2027: hasta el 15 de octubre de 2026;
- Regularización de pendientes en solicitudes de entrada: hasta el 30 de octubre;
- Opción por el régimen regular de IBS y CBS: hasta el 30 de octubre;
- Cancelación de las opciones: entre el 3 de noviembre y el 20 de diciembre de 2026.
Los mismos plazos constan en la orientación oficial divulgada por el Ministerio de Hacienda. La opción por el régimen regular del IBS y de la CBS es diferente de la adhesión al Simple Nacional y se aplica a las empresas del Simples que deseen recaudar estos dos tributos fuera del régimen unificado. Servicios e información de Brasil
La elección puede afectar la relación entre proveedores y clientes
Para la presidenta del Comité Tributario de la ACIPG, Gabrieli Freire, la fecha del 30 de octubre exige atención especial de empresas del régimen regular que compran productos o servicios de proveedores encuadrados en el Simple Nacional.
Según ella, la opción tributaria realizada por el proveedor podrá interferir en el volumen de créditos de IBS y CBS aprovechados por el cliente. “El proveedor que opte por el régimen regular transfiere crédito de IBS y CBS por las reglas generales de la Ley Complementaria No 214/2025. El que permanezca en la recogida unificada transfiere crédito limitado al importe cobrado dentro del DAS. La diferencia afecta directamente al coste de la cadena a partir de enero”, explica Gabrieli.
La Ley Complementaria no 214/2025 prevé que, cuando IBS y CBS son pagados por el Simple Nacional sin opción por el régimen regular, el comprador sujeto al régimen regular podrá aprovechar créditos correspondientes a los valores de esos tributos pagados por medio del Simple. Presidente de la República
Ante este escenario, el Comité Tributario de la ACIPG recomienda que las empresas analicen de antemano sus principales proveedores encuadrados en el Simple y evalúen los posibles reflejos de cada elección.
“Nuestra recomendación es que las empresas hagan el levantamiento de los proveedores de Simples que son relevantes, estimen el efecto de cada elección en el crédito y traten el tema con ellos antes del 30 de octubre. Los grupos que mantienen empresas optantes deben tomar su propia decisión en el mismo calendario”, afirma Gabrieli.
Los empresarios deben simular los escenarios
El presidente de la Cámara de Contadores de la ACIPG, Diego Domann, evalúa que la prórroga amplía el tiempo disponible para análisis, pero no elimina las dudas enfrentadas por las empresas.
"La prórroga da aliento, pero no resuelve el punto central: el empresario va a decidir cómo pagar IBS y CBS en 2027 sin conocer la alícuota, que solo se definirá en diciembre", afirma.
Para Domann, la decisión no debe tratarse solo como una obligación burocrática, principalmente entre empresas que venden a otras personas jurídicas.
“Esta elección no es burocrática. Con la reforma, el impuesto pasa a circular como crédito a lo largo de la cadena, y el cliente persona jurídica mirará cuánto puede aprovechar en cada nota. Quien vende a otras empresas puede perder competitividad si mantiene IBS y CBS en la pestaña de Simples. Quien vende al consumidor final, por regla general, tiene menos motivos para cambiar”, explica.
El contador recomienda que cada empresa analice el margen, el perfil de los clientes y la composición de los proveedores antes de definir el camino hacia 2027.
“Copiar la decisión del competidor es el error más caro en este momento. El camino es simular con el contador aún en octubre”, concluye.
La ACIPG refuerza que las orientaciones tienen carácter informativo y recomienda que cada empresario busque profesionales de las áreas contable y jurídica para evaluar la situación específica de la empresa. La Resolución CGSN no 194 modificó efectivamente los plazos establecidos anteriormente para las opciones relacionadas con el año calendario de 2027
Tormentas con vientos de hasta 100 km/h dejan rastro de destrucción en el oeste del Paraná